Contre-expertise indépendante contradictoire pour chiffrer et obtenir l'indemnisation réelle après un sinistre.
Lorsqu'un sinistre majeur survient (incendie de toiture, dégât des eaux par rupture de canalisation sous chape, tempête arrachant la couverture), le propriétaire est souvent désemparé. L'expert mandaté par sa compagnie d'assurance intervient pour évaluer les dégâts. Toutefois, son rôle premier est de préserver les intérêts financiers de l'assureur. Il applique fréquemment des coefficients de vétusté exagérés, omet de chiffrer des travaux de structure rendus obligatoires par les règlements thermiques ou de sécurité, ou propose des solutions de nettoyage cosmétique là où une reconstruction est requise.
Le recours à un expert d'assuré est inscrit dans la majorité des contrats d'assurance (souvent sous la dénomination de "défense-recours" ou d'expertise contradictoire). Notre cabinet intervient pour :
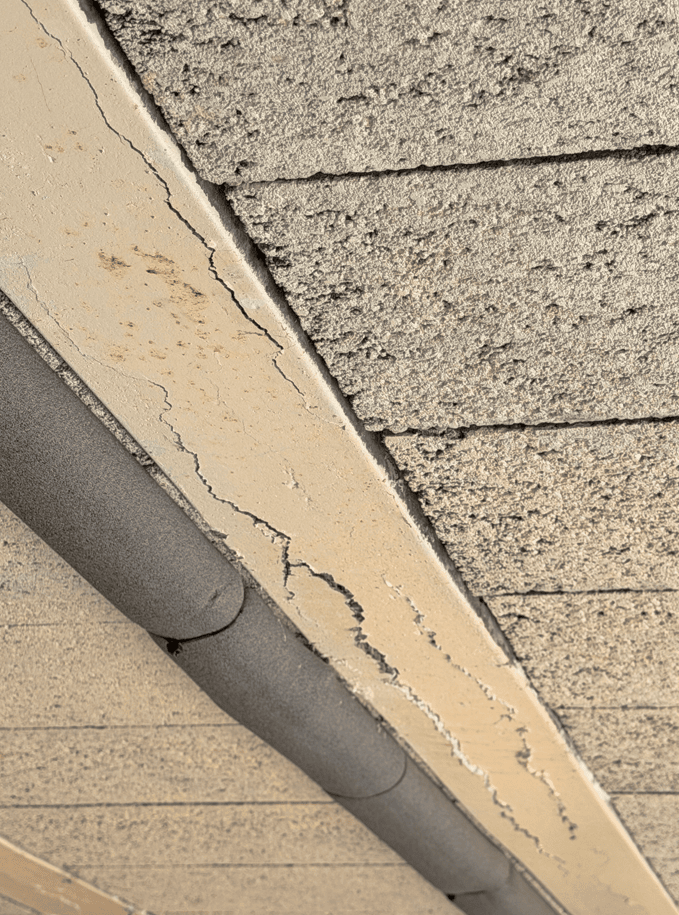 Relevés hygrométriques après un dégât des eaux d'origine infiltration de toiture.
| Critères d'analyse | Expert mandaté par l'Assurance | Expert d'Assuré Indépendant |
|---|---|---|
| Objectif Principal | Limiter le coût financier pour l'assureur | Défendre vos droits et le chiffrage réel |
| Solution technique proposée | Nettoyage ou réparation cosmétique rapide | Réfection structurelle conforme aux DTU |
| Calcul de vétusté | Taux maximal appliqué d'office | Négocié à la baisse selon l'état d'entretien |
| Honoraires | Pris en charge par la compagnie d'assurance | Généralement couverts par la clause "Honoraires d'expert" |
Après la survenue d'un sinistre, l'assuré reçoit un rapport d'expertise amiable rédigé par l'expert mandaté par sa compagnie. Si le montant proposé pour la remise en état est insuffisant ou si la cause réelle a été exclue de la garantie, vous devez formuler un désaccord par écrit.
La désignation d'un expert d'assuré indépendant permet d'ouvrir une procédure contradictoire amiable. Nous effectuons de nouvelles mesures techniques sur site (mesures de flèche de charpente, tests d'étanchéité à la fluorescéine) et convoquons la compagnie pour une réunion contradictoire. Dans 90 % des cas, cette confrontation argumentée par un homme de l'art permet d'obtenir une revalorisation significative de l'indemnisation sans engager de démarche lourde.
Un avis indépendant peut être utile si vous ne comprenez pas l’origine du désordre, si les dommages semblent sous-évalués, ou si vous souhaitez disposer d’une lecture technique complémentaire de la situation.
Vous pouvez rassembler les photos, courriers, devis, échanges avec l’assurance, dates importantes et tout document décrivant l’état du bien avant ou après le sinistre. Ces éléments aident à replacer les constats dans leur contexte.
Selon la mission confiée et les besoins du dossier, l’expert peut s’appuyer sur les informations transmises par le client et, si nécessaire, tenir compte des échanges déjà réalisés avec assureur, entreprise ou autre intervenant.